
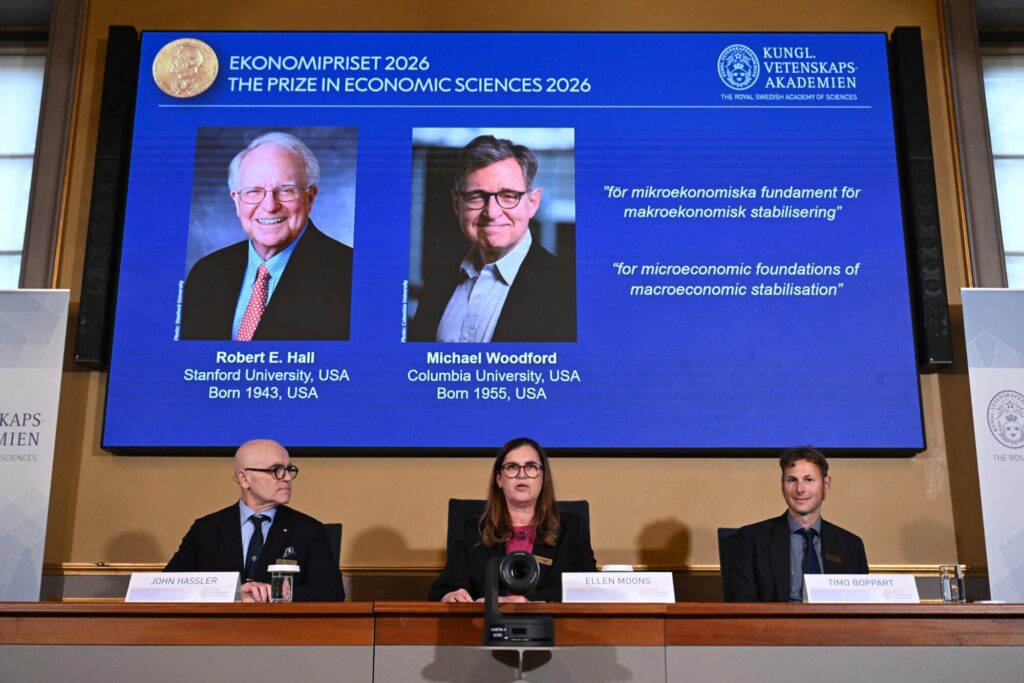
経済学者が一年で最も熱を帯びる季節がある。ノーベル経済学賞の発表時だ。受賞は、経済学という学問が科学界から公的な権威を与えられる、数少ない機会である。受賞者の名は長く称えられ、その業績は大きな権威をもって引用される。
若い研究者や大学院生にとっては、その理論に沿って研究を進めることが、学界での出世につながることさえある。
しかし、権威ある賞が、経済学の正しさを保証するわけではない。
景気変動の原因は、本当に解明されているのか
今年の受賞をめぐる議論でも、焦点となるのは景気循環の分析、とりわけマクロ経済の変動をミクロ経済の視点から説明しようとする研究である。個人や企業の意思決定を分析し、政策の変更に対して経済主体がどう反応するかを考慮する。そうすることで、景気の振幅を抑える安定化政策の精度を高めようという発想だ。
政策を実施する前に、人々がどう行動するかを予測しておく。なるほど、もっともらしい。だが、ここで立ち止まって考えたい。
そもそも、景気の好況と不況はなぜ繰り返されるのか。政策によって変動をどう抑えるかを論じる前に、その根本原因を問う必要があるのではないか。
ニュー・ケインジアンと呼ばれる研究者たちは、ジョン・メイナード・ケインズの理論を発展させ、景気変動を抑えるための政策を精緻化してきた。しかし、この研究潮流には見過ごされがちな問題がある。
景気循環そのものの発生原因を探ろうとした、1930年代のフリードリヒ・ハイエクやルートヴィヒ・フォン・ミーゼスら、オーストリア学派の研究が十分に顧みられていないことだ。
オーストリア学派が問うたのは、景気変動をいかに管理するかではない。なぜ、そもそも経済に好況と不況が生まれるのか、という問題だった。
その理論の出発点にあるのは、資本構造と金利の役割である。経済活動には、短期で完結するものもあれば、長い年月をかけて成果を生むものもある。金利は、異なる期間にわたる投資と貯蓄の関係を調整し、企業がどのような事業に資金を振り向けるかを左右する。期間の異なる金利を結んだイールドカーブ(利回り曲線)は、そうした市場の関係を映し出す指標の一つだ。
ところが、中央銀行が景気を下支えしようとして金利を人為的に引き下げると、市場に送られるシグナルが、実際の貯蓄や資源の状況と食い違うことがある。企業は、長期にわたる投資を支えるだけの実質的な資源があるかのように判断し、事業を拡大する。
だが、将来の消費や貯蓄がその投資計画を裏付けていなければ、計画の一部は持続できない。
やがて、投資判断の誤りが表面化する。事業の縮小や撤退が相次ぎ、生産が落ち込む。これが、オーストリア学派の景気循環理論が描く不況の姿である。
景気の安定化政策は、将来の危機を防げるのか
この見方に立てば、景気後退は単なる経済の失敗ではない。先行する好況期に蓄積されたゆがみを修正する過程でもある。問題は、不況をどう回避するかだけではなく、何がその不況を引き起こしたのか、そして市場の調整を妨げることで、かえって次の危機の種をまいていないか、という点にある。
もちろん、景気後退には失業や所得の減少など、深刻な社会的損失が伴う。だからこそ、景気の落ち込みをただ放置すればよいという話ではない。
しかし、短期的な痛みを避けるためにあらゆる調整を先送りすれば、問題の解決が遅れ、将来の負担が大きくなる可能性もある。安定化政策を評価するなら、目先の景気指標だけでなく、経済の生産構造にどのような影響を与えるかまで検証すべきだろう。
この論点を考えるうえで、米国の1980年代初頭の経験は示唆的である。高インフレを抑えるため、当時のFRBは金融引き締めを進め、米国経済は深刻な景気後退に陥った。
その後、インフレは沈静化し、1980年代半ば以降、米国経済は回復へと向かった。この経験は、物価の安定を取り戻す過程で、短期的な景気の悪化を避けられない場合があることを示している。
ところが、その後の政策運営では、景気の落ち込みを受け入れるよりも、金融緩和によって下支えする姿勢が強まっていった。とりわけ2008年の住宅・金融危機後、FRBは政策金利をほぼゼロまで引き下げ、大規模な資産買い入れに踏み切った。当時の議長ベン・バーナンキ氏の下で実施されたこれらの政策は、金融システムの崩壊を防ぎ、信用収縮に歯止めをかけることを目的としていた。
ただし、危機対応の必要性と、その政策が長期的にもたらした影響の評価は分けて考えるべきだ。
超低金利が長く続けば、借り入れによる投資や資産運用が有利になり、貯蓄を通じた資本蓄積とのバランスが崩れる可能性がある。資金調達コストの低下は企業や家計を支える一方、資産価格を押し上げ、債務への依存を強めることもある。こうした環境が続けば、実際の生産力や持続可能な需要から離れた投資が積み上がりかねない。
金融危機後の世界で何が起きたのかを考える際、問われるべきなのは、金融緩和が危機の拡大を防いだかどうかだけではない。緩和を長期間続けた結果、経済が低金利と債務に依存する構造を強めてはいないか、という問題でもある。
金利上昇と政府債務が突きつける政策の限界
インフレが再び顕在化すれば、中央銀行は難しい選択を迫られる。金利を引き上げれば、企業や家計の借り入れ負担が増し、政府の利払い費も膨らむ。一方、引き締めをためらえば、物価上昇が長引く恐れがある。金融政策によって景気を支えることを長く続けた結果、政策当局の選択肢そのものが狭まっているのだとすれば、それは見過ごせない問題である。
政府債務をめぐる議論にも、同じ難しさが表れている。政府は自国通貨建ての債務について、通貨を発行することで名目上の支払いを続けられる場合がある。しかし、それは債務に実質的な負担がないという意味ではない。
通貨の価値が下がれば、インフレという形で国民が負担を引き受けることになる。債務不履行を回避できることと、財政が持続可能であることは、同じではない。
インフレは、数字の上だけの問題でもない。物価が所得の伸びを上回れば、家計の購買力は低下する。とりわけ、賃金や年金などの調整が遅れる人々ほど、その影響を受けやすい。金融政策の成否を判断する際には、金融市場の安定や景気指標だけでなく、人々の生活水準がどう変化したかにも目を向けなければならない。
ここで、改めて経済学の役割を考えたい。政策の効果を精密に予測することは重要である。しかし、予測の精度を高めることと、問題の原因を正しく理解することは別だ。景気変動を抑える手法が洗練されても、政策そのものが投資や資本配分にゆがみを生んでいるなら、経済の不安定さを根本から解消することにはならない。
オーストリア学派の景気循環理論が、あらゆる経済変動を説明できると断言することはできない。その理論にも、実証的な検討や他の学派との比較が必要である。それでも、金融政策が金利を通じて投資判断を変え、好況期に生じたゆがみが不況期に表面化するという問題提起には、耳を傾ける価値がある。
経済学の権威とは、特定の政策を支持することでも、時代の主流に従うことでもない。既存の理論が何を説明し、何を説明できていないのかを問い続けることにあるはずだ。
景気後退をなくすことだけが経済政策の目標になれば、その代償として何が積み上がっているのかが見えなくなる。痛みを伴う調整を先送りすることが、必ずしも繁栄を守ることにはならない。必要なのは、景気の波を抑える技術を競うだけでなく、その波が生まれる仕組みそのものを問い直すことだ。
ノーベル賞が経済学の発展に果たす役割は大きい。だが、受賞という権威をもって理論の正しさを保証することはできない。経済学に求められるのは、政策の流行を追うことではなく、理論と現実の間にある隔たりを直視する勇気である。


 ご友人は無料で閲覧できます
 Line
 Telegram

ご利用上の不明点は ヘルプセンター にお問い合わせください。